本周之后,你可以说消费级人工智能正在卷土重来。
Meta 推出的个人 AI 助手 Muse 及其毛绒玩具形象 Jolly 意外走红。OpenAI 昨天发布的 Dots 似乎也在追逐同样的卡通风格个人助手理念。而新兴的 Instinct 助手凭借其代理式跑腿服务,专注于预订旅行、餐厅和取消订阅,估值已达 100 亿美元。
支持者的观点很简单:代理式 AI 已经足够可靠,可以处理日常任务。越来越多公司将这项服务推向普通用户,用户也从中获得了真正的价值。对于投资者来说,这很像 2022 年 ChatGPT 的发布——AI 的强大能力开启了一个前所未有的产品类别,谁不想分一杯羹?
但前沿实验室对消费级 AI 越发谨慎,这并非因为技术不够好。即使是极受欢迎的技术产品,也开始遇到消费者愿意支付的金额上限,而且更先进的模型并不一定带来更高的盈利。结果是整个行业转向了 Anthropic 模式,专注于企业合同和垂直领域的扩展。
如果像 Muse 和 Instinct 这样的产品逆势而行,那是因为它们对变现的关注较少。但消费级 AI 的经济学并未改善,任何进入这个领域的人最终都必须面对这些现实。
我们从 Andreessen Horowitz 的半年《市场状况报告》中得到了提醒,该报告引用了今年夏天 PNC 的一份研究数据。两张图表显示,支付 AI 服务的消费者比例和他们的平均支出都在缓慢增长。截至五月,只有 2.2% 的消费者为 AI 支付,平均每月支出 31 美元。
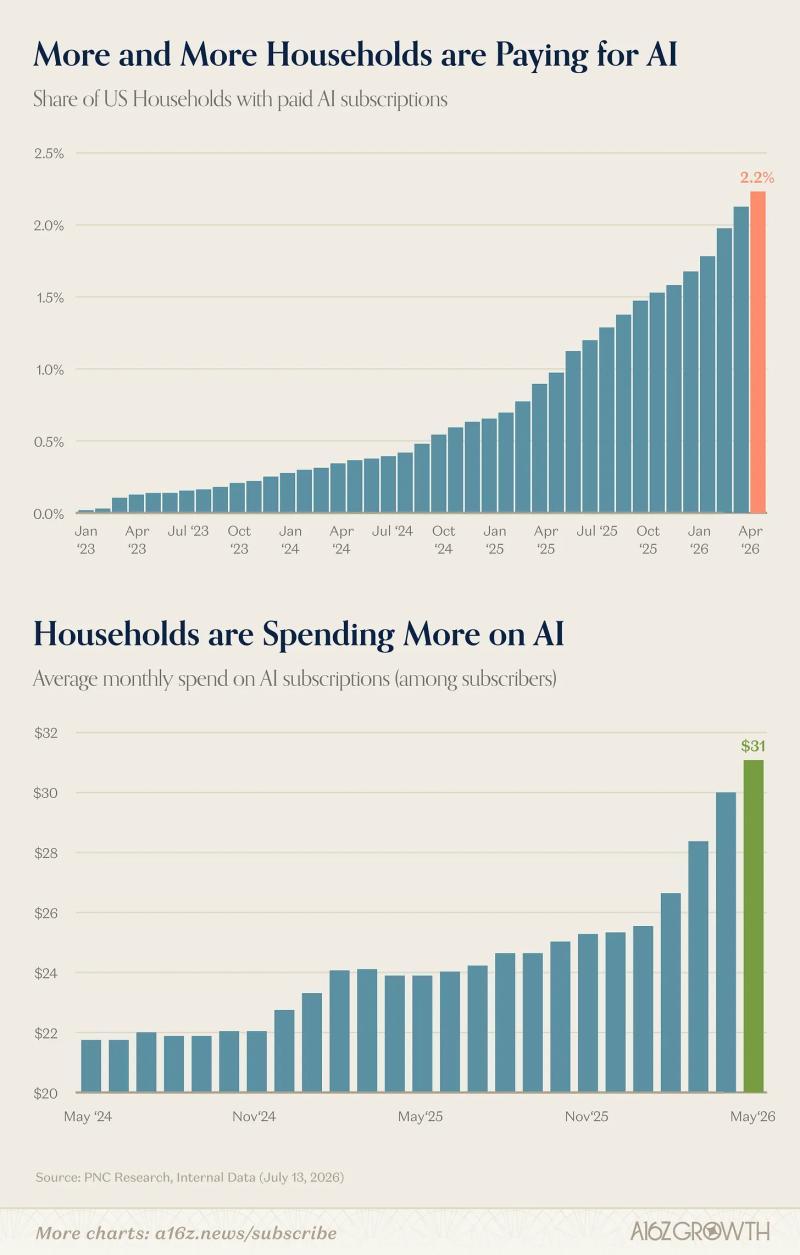
Andreessen 对此持乐观态度,称“成熟的 AI 采用和利用还处于早期阶段”,还有很大增长空间。但两张图表的增长趋势都非常线性。即使模型性能大幅提升,愿意为 AI 支付的用户数量和支付金额并未显著增加。例如,从 GPT-5.2 到 Astra 的巨大性能飞跃,在图表上几乎看不到变化。
每位消费者的支出虽不显著,但远低于盈亏平衡点。以 Netflix(3.25 亿订阅用户)为在线服务市场饱和的标准,34 美元的月均支出只能带来约 110 亿美元年收入,不到 OpenAI 运营成本的三分之一。
如果认为 PNC 低估了采用率,Bank of America 的数据也类似。该行今年三月发现约 3% 的美国消费者为 AI 支付,比去年增长 40%。九月 Menlo 的一项调查则稍显乐观,称四分之一成年人每天使用 AI,其中一半用户付费。
消费级 AI 的问题更多在于成本,而非收入。与轻量级的社交网络或云计算相比,AI 的运营成本异常高昂。即使拥有数亿付费用户,也不保证能实现盈亏平衡。
值得肯定的是,OpenAI 已较好地适应了这一现实。其向企业市场的转型获得成功,企业订单自七月以来据报道翻倍。Dots 的发布也带有强烈的企业应用色彩,展示了新型个人代理对软件工程师和创意机构的价值。通过以较高价格向企业销售受欢迎但价格低廉的消费服务,是长期以来的盈利方式,OpenAI 正在沿用这一策略。
至于 Muse 和 Instinct,情况则更复杂。Muse 背靠 Meta 强大的个性化广告定向,拥有更多变现途径和更长的缓冲时间。值得注意的是,Meta 已开始探索企业市场。
Instinct 则计划通过代理完成的购买抽成来提高收入上限,同时可能避免训练前沿模型的高昂成本,这将大有帮助。
但消费级 AI 的残酷经济学为公司规模设定了硬性上限,除非依赖企业收入。主要实验室已经认识到这一点,这也是行业中少有不变的事实之一。