2025年第四季度(10月至12月)开始,内存和存储器的供应短缺及价格上涨在个人消费市场中变得尤为突出。进入2026年,情况非但没有好转,反而愈发严峻。
“AI特需”引发的“AI超级周期”
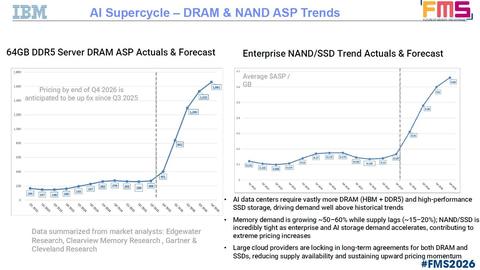
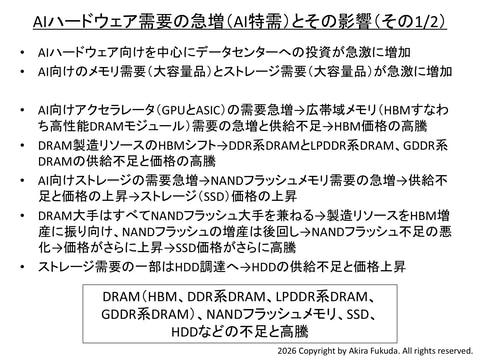
供应不足的主要原因已广为人知——AI硬件需求的急剧增长。日本国家的云数据中心服务企业(超级规模化企业)大幅增加了对包括AI服务器在内的数据中心的投资,导致大容量内存和存储需求在短时间内激增,供应无法跟上,价格随之飙升。这种状况自2026年初持续至今。
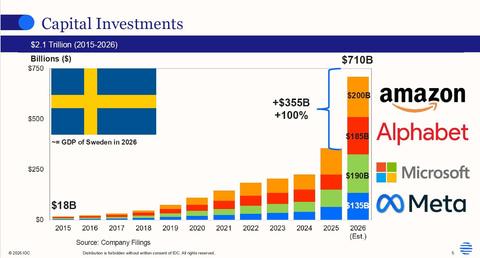
在2026年8月4日至6日于美国加利福尼亚州硅谷举办的内存与存储未来展(FMS)上,市场调研公司IDC预测,企业级基础设施投资将从2025年到2030年以年均24%的速度增长,预计2030年的投资金额将达到2025年的近三倍。
同一活动中,日本国家IBM供应链负责人表示,2026年对AI优化数据中心的投资预计将超过5000亿美元。
DRAM的HBM需求与企业级SSD存储需求爆发
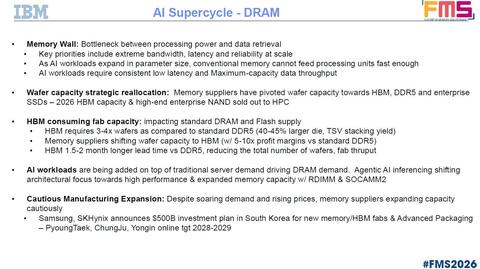
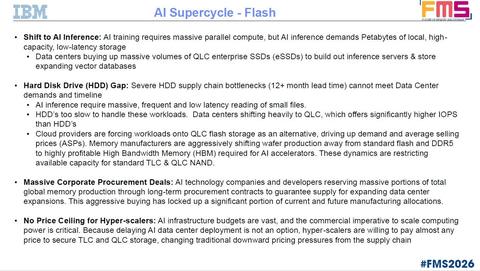
在FMS的公开演讲中,IBM供应链负责人指出,AI基础设施的巨额投资导致内存供应极度紧张,形成了与传统“硅周期”不同的“AI超级周期”。
不仅仅是内存和存储短缺
供应不足的问题不仅限于内存和存储。多层陶瓷电容器(MLCC)自2025年前就已持续短缺。AI服务器为了缓解开关电流引起的电源电压波动,需要在GPU和CPU等装配基板上大量配置MLCC。最新一代AI服务器基板上的MLCC数量最高达到1.2万个,几乎是上一代的两倍,交货期超过20周。
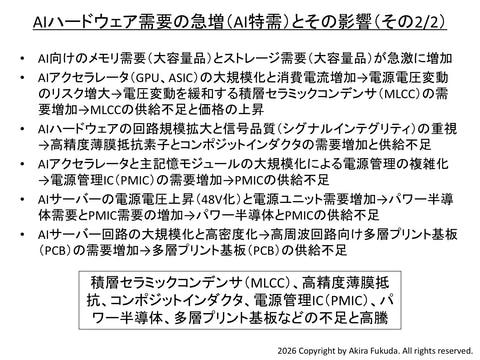
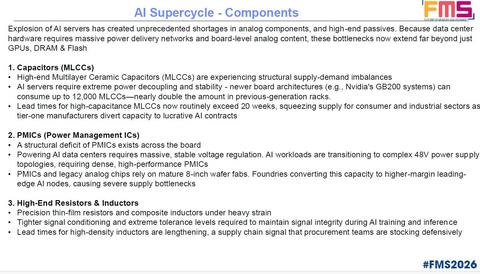
电源管理方面,AI硬件电源管理复杂化及高电压供电需求导致电源管理IC(PMIC)和功率半导体需求激增,供应不足尤为严重。尤其是PMIC,在所有应用领域均存在结构性短缺,难以扩大高性能产品的产量。
此外,随着工作频率提升,信号质量(信号完整性)成为问题,高精度薄膜电阻和复合电感需求迅速增长,供应紧张。
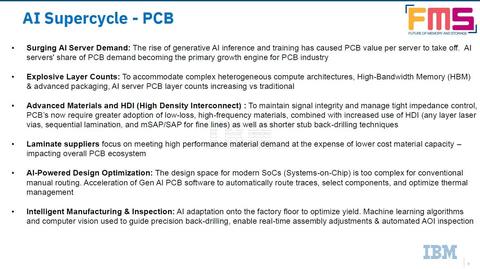
为应对信号质量保障、频率提升及开关噪声等挑战,高频率低损耗多层印刷电路板(PCB)的需求也急剧上升。
大型供应商通过长期合同和减少民用供应应对
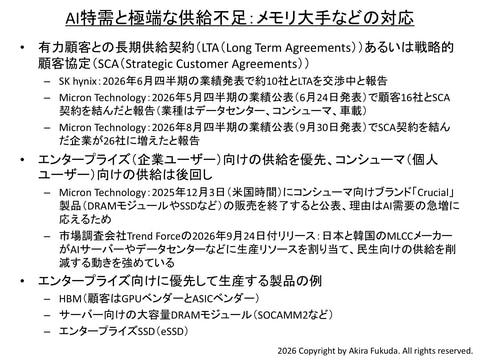
面对极端供应短缺,半导体及电子元件供应商采取了多项措施,核心是“客户筛选”。优先保障企业用户供应,推迟个人用户的供货。
这种“客户筛选”的典型表现是合同方式的变更。过去,大型企业用户的价格通过半年至一年期的谈判确定,称为合同价格。
近年来,长期供应合同(LTA)或战略客户协议(SCA)逐渐兴起。供应商保证3至5年的供货期限,用户则承诺支付不低于某一底价的价格。例如,2026年第二季度的市场价被设为底价,合同期间用户必须以不低于此价购买。
LTA或SCA合同内容详尽,供应商需向用户披露5年内的技术节点和生产计划,并约定产品规格及数量。基于此,用户能稳定规划未来硬件规格和生产。
最关键的是“定金”制度。美国美光科技在2026年6月24日发布的季度财报中表示,已与16家公司签订SCA,预计收到220亿美元定金。9月30日的财报显示,签约用户增至26家,定金增至320亿美元,这些资金将支持美光的研发和设备投资。
过去,半导体内存行业每当供需宽松时,价格战激烈,导致众多厂商退出内存市场或破产。如今,存活下来的厂商似乎终于摆脱了“价格崩溃”的阴影。
SCA的另一支柱是“量产技术难度”,这阻碍了新厂商进入市场。持续的研发投入是维持技术壁垒的关键,而定金制度则为长期技术难度的保持提供了有力保障。