关于主要人工智能实验室的财务状况一直存在诸多谜团,随着Anthropic逐步推进其首次公开募股(IPO),我们开始获得更多信息。尤其是该公司终于披露了计算经济学的细节,以及其飞速增长的收入中有多少被计算成本所消耗。
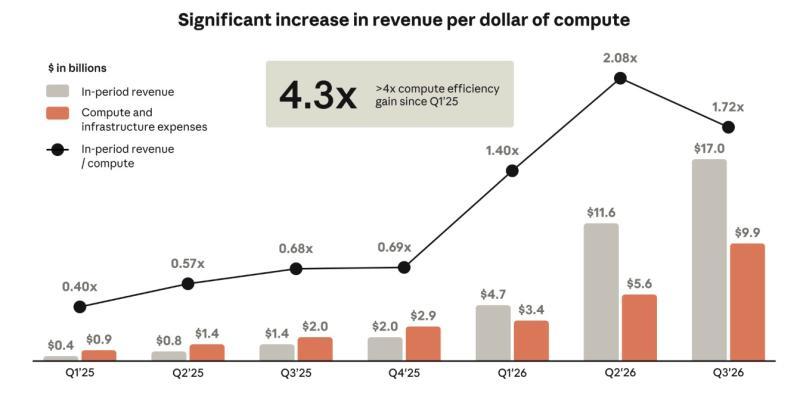
在周一提交的一份新文件中,Anthropic公布了计算成本利润率实际上正在恶化的数据。这份文件是对上周发布的S-1文件的更新——而之前的财务披露仅涵盖到今年6月30日,新数据则延长至9月30日。总体来看,Anthropic本季度表现良好:收入达到170亿美元,较上一季度的115亿美元增长,显示出持续的增长势头。但运营亏损也随之扩大,主要原因是计算成本的增加。
从计算利润率来看,情况更加严峻。新季度中,计算成本占公司收入的58%,而上一季度为48%。在本应通过利润率改善吸引IPO投资者的关键时刻,利润率反而在恶化。
文件中的一张图表更直观地展示了这一点,追踪了公司每投入一美元计算成本所带来的收入。从2025年初开始,这一比例稳步上升,上一季度达到峰值略高于2倍,随后回落至1.72倍。
多项迹象表明,计算利润率的这一波动可能只是暂时的,但它仍然揭示了运营大型AI实验室的商业挑战。为了满足快速增长的需求,Anthropic本季度的计算账单飙升至100亿美元,其中包括文件中提到的“50亿美元的短期计算承诺,这部分成本明显高于我们通过多年协议采购的计算资源”。换言之,需求增长如此迅猛,Anthropic不得不紧急采购计算资源,导致支付了更高的价格。

部分交易已公开披露。Anthropic每月向SpaceX支付12.5亿美元计算费用,同时还与Nscale、Akamai和Volta签订了数十亿美元的合同。在业内,这些被称为“新云”(neoclouds),而非传统的超大规模云服务商(hyperscalers)——这些较小的供应商提供更灵活但价格更高的计算服务。
Anthropic第三季度利润率恶化正是由于这些交易造成的,且短期内看不到摆脱这些高成本计算资源的迹象。正如新文件所述,“随着我们通过与云服务提供商签订的多年协议获得更多计算资源,并继续投资额外计算能力,计算和基础设施费用预计将以绝对金额增长,并在可预见的未来继续成为我们最大的运营开支。”
Anthropic仍在努力降低计算成本,特别是通过其名为“Anthropic Direct”的项目,尝试建立自有计算基础设施。但由于需求增长过快,这些努力难以跟上步伐,新云服务仍将是其最佳选择。
从某种意义上说,这些都是“香槟问题”。只要收入每季度增长近50%,高昂的计算成本对投资者影响有限——一旦需求放缓,投资者可能会对计算成本的改善感到安心。但这也提醒我们,AI实验室仍高度依赖数万亿美元的基础设施建设,并且对该过程中的任何波动都极为敏感。如果未来一年债券市场波动加剧或地方阻力增强,数据中心建设可能放缓。Anthropic对此几乎无能为力,而任何一项风险都可能使计算成本问题更加复杂。
在此期间,Anthropic及其他实验室的未来将深受计算价格的影响。